
Lãi suất cao và bất động sản 2026–2028: Đâu là điều đáng lo, đâu là “tin đồn”?
Gần đây có một số ý kiến lan truyền mạnh, cho rằng lãi suất sẽ còn tăng, bất động sản sẽ “sập” vào 2027–2028, công nghệ AI gây thất nghiệp hàng loạt, người dân bỏ phố về quê vì quá áp lực về chi phí sinh hoạt, giá thuê tăng cao, và bất động sản từ đây “không còn được nhắc đến nữa”.
Có phần đúng với dữ liệu thị trường, có phần nói quá thành kịch bản chắc chắn, và có phần mang tính suy đoán không dùng để ra quyết định đầu tư được. Với quan điểm cá nhân (không phải khẳng định), bài viết này PhungBDS tách rõ ba nhóm đó, rồi đi vào câu hỏi thực tế: nếu kịch bản xấu xảy ra, nhà đầu tư – người mua – môi giới nên xử lý thế nào
1. Đồng tình với ba ý kiến
Lãi suất cho vay BĐS đang cao và khó giảm nhanh. Một số khoản vay thả nổi đã lên 13–16%/năm. NHNN giữ lãi suất điều hành thấp để ổn định, nhưng ngân hàng vẫn siết rủi ro với BĐS.
Thị trường đang bước vào pha khử đòn bẩy. Người vay nhiều, lướt sóng ngắn, mua theo kỳ vọng tăng giá đang chịu áp lực dòng tiền rất lớn. Thanh khoản phân khúc đầu cơ đã giảm rõ rệt. Một số tín hiệu rao bán, cắt lỗ xuất hiện nhiều trên mạng xã hội, trang đăng tin.
Giá nhà cao so với thu nhập là thật. Tại Hà Nội, giá căn hộ vẫn quanh 79 triệu/m², tăng gần gấp đôi so với 2019, trong khi thu nhập không theo kịp. Hệ quả là có nhu cầu ở thật nhưng không đủ khả năng mua. Cùng cảnh ngộ, Đà Nẵng với mức giá căn hộ trung tâm trung bình từ 70 triệu/m², và phần lớn là phân khúc cao cấp từ 80 – 100 triệu/m², thậm chí lên đến 270 triệu/m².
Ngoài ra, AI đang thay đổi mạnh nghề môi giới: khoảng 70% môi giới ở đô thị lớn đã dùng AI cho tra cứu quy hoạch, pháp lý, định giá sơ bộ, viết nội dung và phản hồi khách.
2. Ba điều cần cảnh giác
Câu nói: “2027–2028 chắc chắn khủng hoảng nợ” là kịch bản, không phải chắc chắn. Các tổ chức lớn thường nói rủi ro sẽ lộ rõ hơn giai đoạn 2027–2028, chứ không khẳng định sập. Biến rủi ro thành ngày sập cụ thể là cách nói hù dọa, không phải phân tích, hoặc có lẽ đang cố ý đẩy câu chuyện sang kênh đầu tư mà người đó đang muốn hướng tới để đạt được lợi ích cá nhân.
“AI gây thất nghiệp hàng loạt rồi dân bỏ phố về quê” là chuỗi suy luận quá đơn giản. AI ảnh hưởng nghề môi giới, văn phòng, nhưng chưa phải nguyên nhân chính khiến bất động sản giảm. Các yếu tố trực tiếp hơn là lãi suất, chính sách tín dụng và cấu trúc cung – cầu.
“Một nhóm người nhỏ tạo khủng hoảng vì quyền lực” là giả thuyết âm mưu. Không thể kiểm chứng và không dùng để ra quyết định đầu tư được. Câu “BĐS từ đây không còn được nhắc đến nữa” là cảm xúc, không phải phân tích. Bất động sản không biến mất; chỉ là cách kiếm tiền từ bất động sản thay đổi.
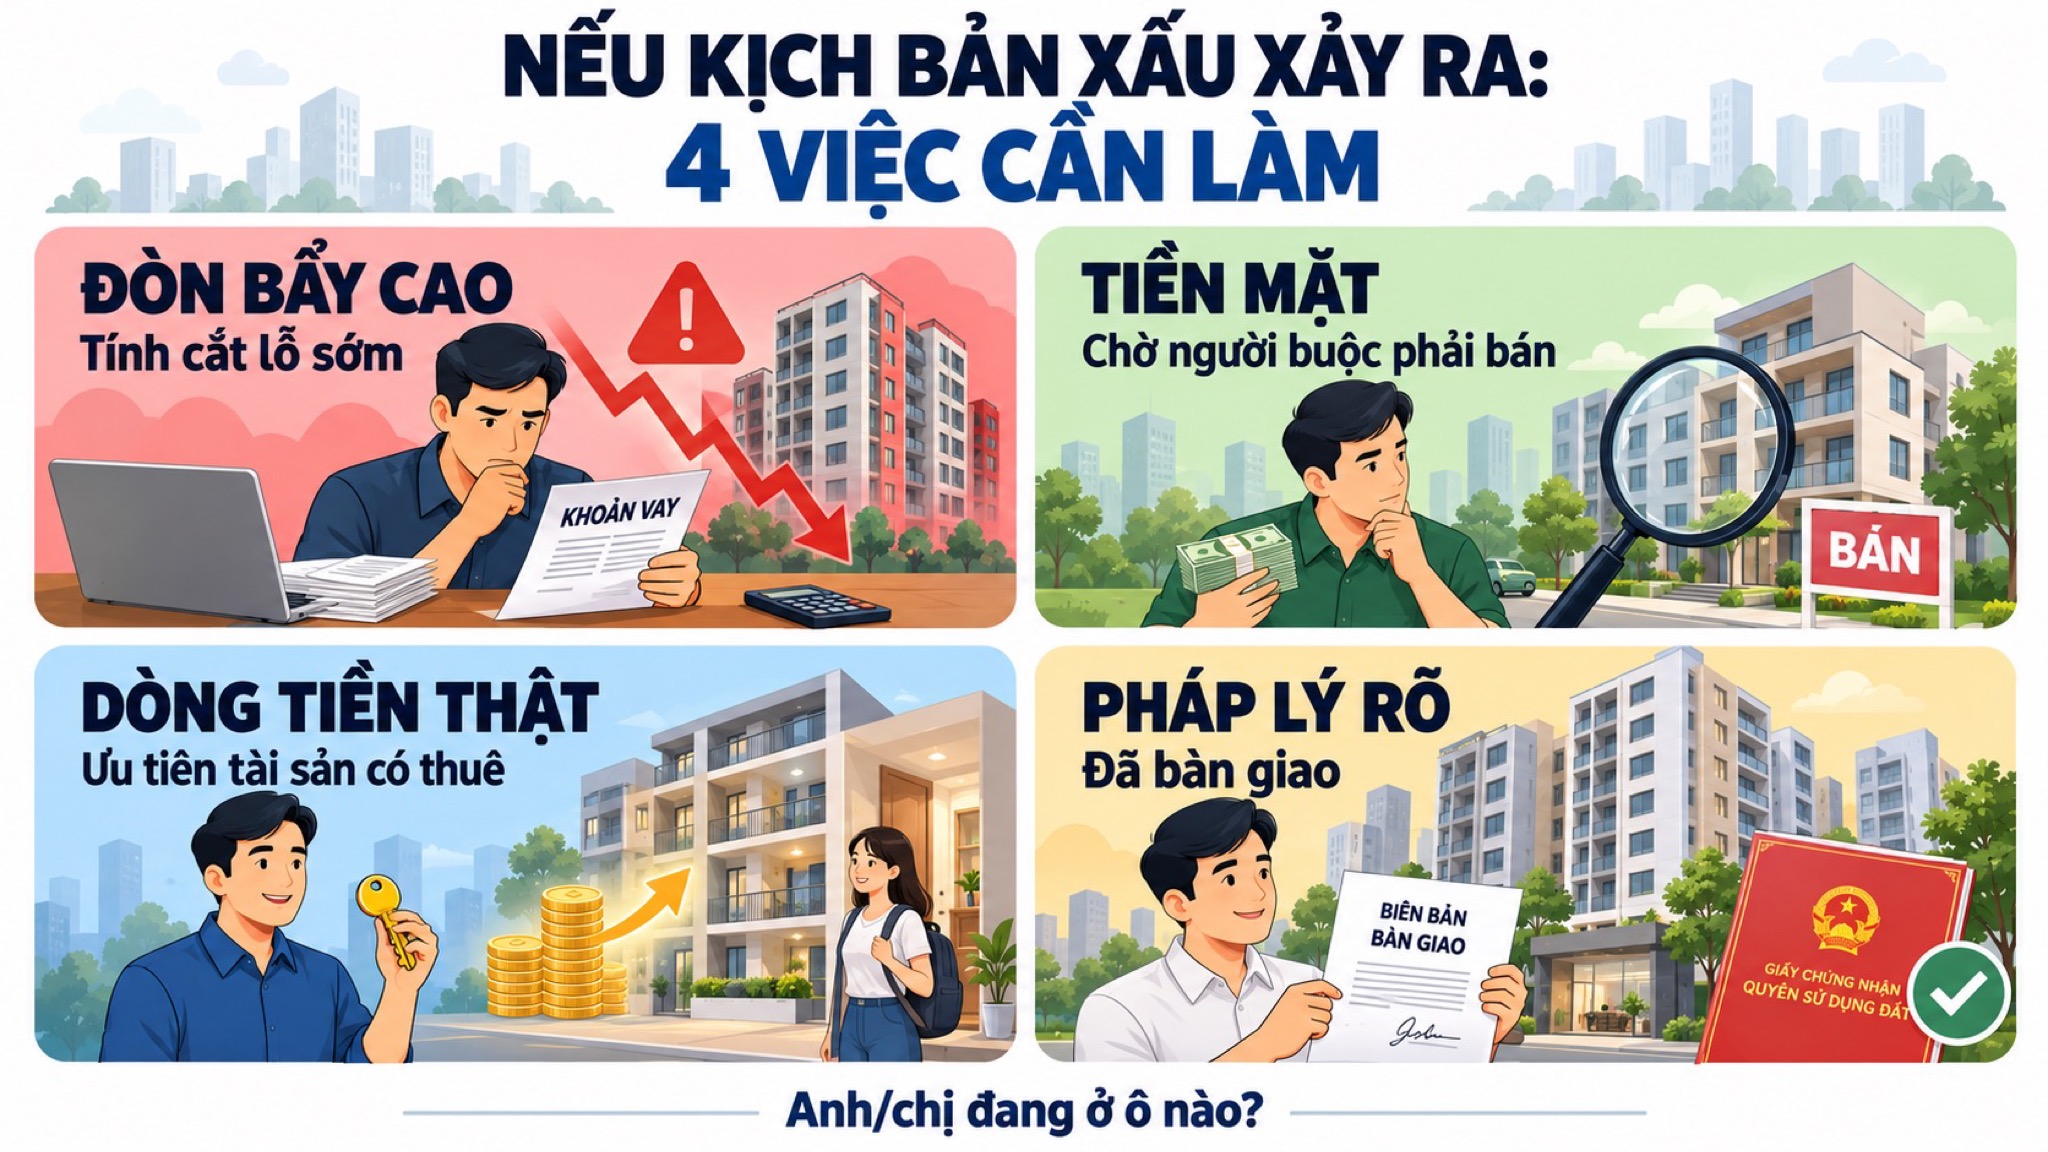
3. Nếu kịch bản xấu thật, nhà đầu tư xử lý thế nào?
Nguyên tắc: từ đầu tư theo kỳ vọng giá sang đầu tư theo dòng tiền và thanh khoản.
- Đòn bẩy cao, vay thả nổi, âm dòng tiền: tính cắt lỗ hoặc giảm tỷ trọng sớm. Nếu lãi vay 13–15% mà tiền thuê sau chi phí chỉ 2–3%/năm, mỗi tháng giữ là mỗi tháng bù lỗ.
- Có tiền mặt: không bắt đáy theo tin đồn. Chờ người buộc phải bán: tài sản thế chấp, chủ đầu tư cần thu hồi vốn, nhà đầu tư đứt dòng tiền. Mua phải có biên an toàn về giá và pháp lý.
- Không all-in vào một loại tài sản. Nếu vẫn thích bất động sản, ưu tiên tài sản có thể cho thuê thật, pháp lý rõ, đã bàn giao, gần nhu cầu ở/thuê thật.
- Giảm kỳ vọng lợi nhuận. Mục tiêu hợp lý hơn là giữ vốn, có dòng tiền, thanh khoản được.
4. Có còn ai mua không?
Có thể có, nhưng tâm lý người mua đã thay đổi.
- Người mua ở thực vẫn mua nếu giá điều chỉnh về mức họ trả được, pháp lý rõ, vay vừa sức.
- Người có tiền mặt, nhà đầu tư dài hạn vẫn mua tài sản tạo ra dòng tiền hoặc có giá trị sử dụng thật.
- Quỹ, doanh nghiệp, nhà đầu tư công nghiệp/logistics/dữ liệu vẫn quan tâm phân khúc có nền kinh tế thật, khu công nghiệp, khu CBD v.v…
- Nhưng nhà đầu tư lướt sóng, dùng đòn bẩy, mua theo tin quy hoạch sẽ gần như rút lui. Thanh khoản phân khúc đầu cơ rất kém, không phải vì không còn ai mua, mà vì không còn ai mua với giá kỳ vọng cũ.
5. Khu vực nào còn giá trị?
Không phải tất cả đều giảm thảm hại. Thị trường phân hóa rất mạnh.
Nhóm còn giá trị/thanh khoản tốt hơn:
- Khu có công nghiệp, việc làm, dân cư thật, hạ tầng đã hình thành hoặc đang thi công thật.
- Vành đai, đô thị vệ tinh có kết nối giao thông và khu công nghiệp, có nhu cầu thuê/ở thật.
- Nhà ở phân khúc vừa túi tiền, nhà xã hội, nhà cho thuê giá hợp lý ở đô thị lớn.
- Nhà đã bàn giao, pháp lý hoàn chỉnh, sổ rõ ràng trong khu dân cư hiện hữu.
- Tài sản thương mại có dòng tiền ổn định, hợp đồng thuê dài, vị trí thật.
Nhóm dễ giảm mạnh/mất thanh khoản:
- Đất nền xa, phân lô bán nền, đô thị “trên giấy”.
- BĐS nghỉ dưỡng xa, condotel không rõ pháp lý, khai thác yếu.
- Hàng lướt sóng mua 2021–2022 với giá kỳ vọng cao, giờ vay nặng.
- Sản phẩm không có nhu cầu ở/thuê thật, chỉ chờ người sau mua cao hơn.
6. Môi giới nên xử lý thế nào?
Môi giới không mất hết, nhưng môi giới chỉ biết đăng tin và dẫn khách sẽ bị đào thải nhanh.
- Dùng AI như công cụ bắt buộc: tra quy hoạch, pháp lý, lịch sử giá, định giá sơ bộ, viết nội dung, phản hồi khách.
- Tư vấn dòng tiền thay vì chỉ bán nhà: tính chi phí vay, tiền thuê, lãi vay, thời gian hoàn vốn, rủi ro pháp lý.
- Làm sâu một khu vực: nắm giá thật, tỷ lệ lấp đầy, chất lượng bàn giao, lỗi pháp lý, loại người thuê. AI không thay được dữ liệu thực địa này.
- Chuyển sang phân khúc có nhu cầu thật: nhà ở thực, cho thuê, nhà xã hội, tài sản pháp lý rõ, khách có tiền mặt.
- Tăng vai trò thẩm định và niềm tin: khách sợ nhất là mua sai pháp lý và vay quá sức.
Kết bài
Nhận định kiểu “BĐS sập năm 2027–2028” đúng ở chỗ cảnh báo rủi ro đòn bẩy và lãi suất cao, nhưng không nên tin như một lời tiên tri về ngày sập. Nếu kịch bản xấu thật xảy ra, thị trường không về 0: người mua ở thực và nhà đầu tư dòng tiền vẫn còn, nhưng cuộc chơi sẽ dành cho người có tiền mặt, hiểu pháp lý và tính được dòng tiền.
Anh/chị đang giữ BĐS theo logic nào: kỳ vọng giá lên, hay dòng tiền thật? Trả lời được câu đó quan trọng hơn mọi dự báo.
